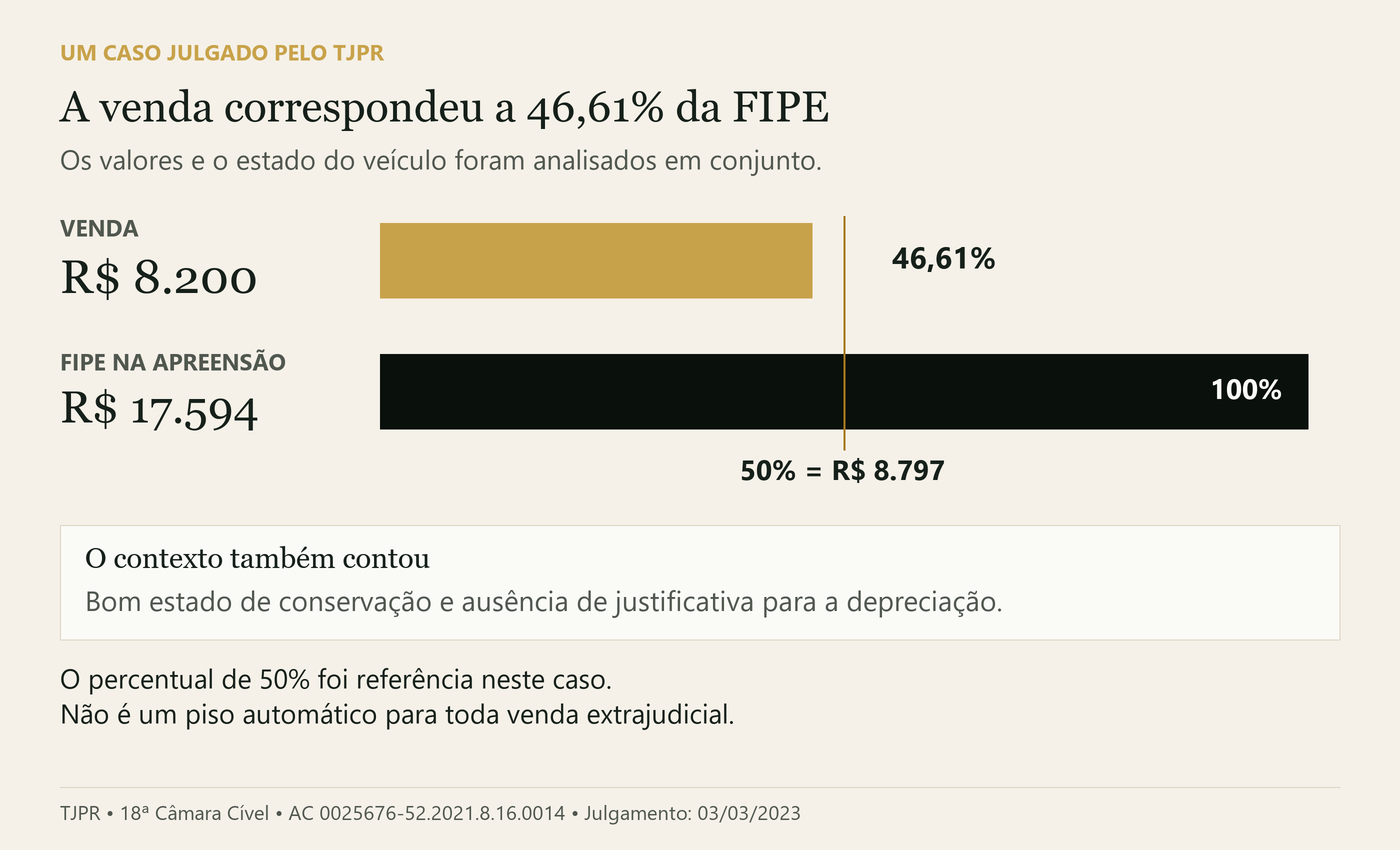
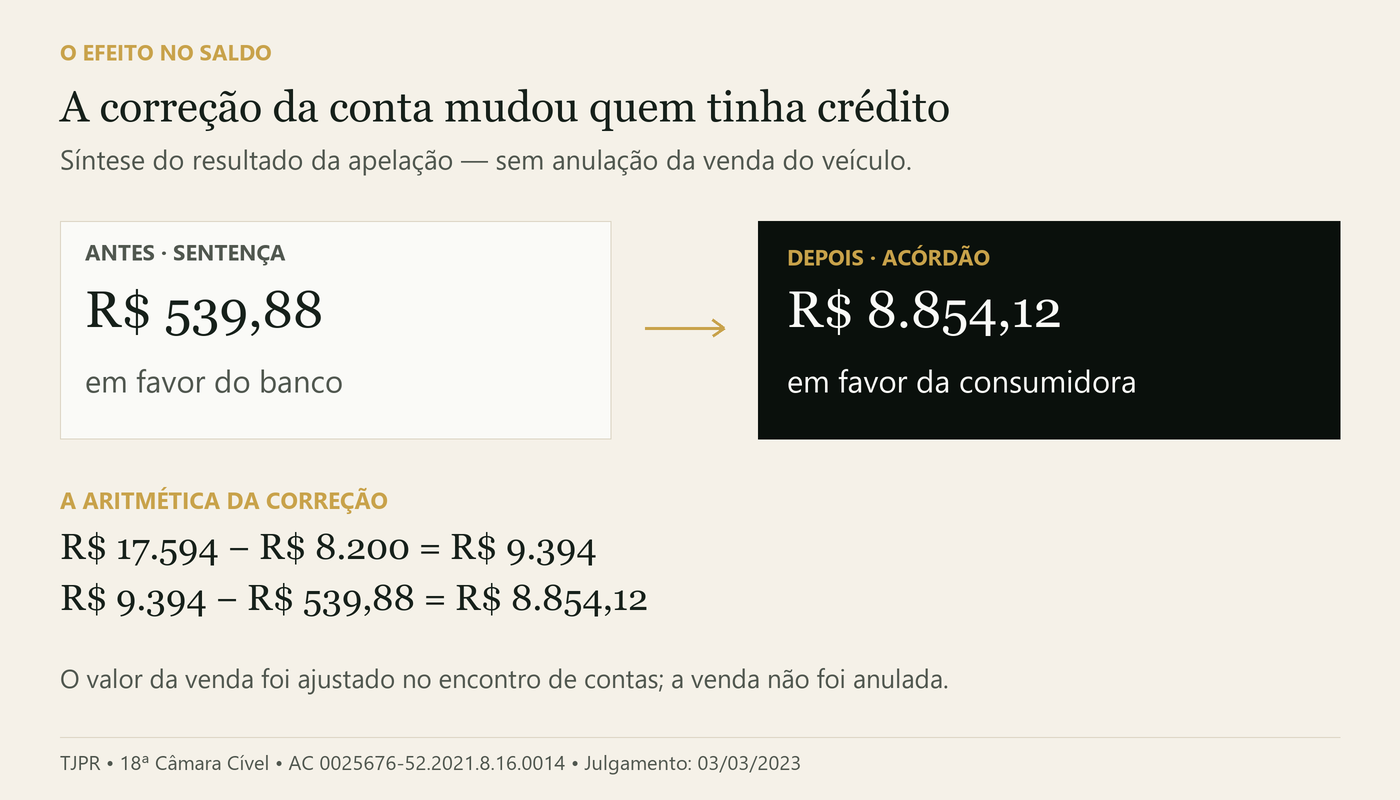
Um julgamento da 18ª Câmara Cível do Tribunal de Justiça do Paraná mostra o efeito dessa discussão: um automóvel vendido por R$ 8.200,00 tinha referência FIPE de R$ 17.594,00. Corrigidas as contas, a consumidora deixou de dever R$ 539,88 ao banco e passou a ter crédito de R$ 8.854,12. Entender por que isso aconteceu é mais útil do que tratar qualquer desconto sobre a FIPE como ilegal.
Neste artigo
- O banco pode vender meu carro apreendido por qualquer valor?
- O que é preço vil? Vender abaixo da FIPE já é irregular?
- O caso do Banco Pan: venda de R$ 8.200 diante de FIPE de R$ 17.594
- Como uma dívida de R$ 539,88 virou crédito de R$ 8.854,12?
- Qual Tabela FIPE usar: a de hoje, a da apreensão ou a da venda?
- Posso discutir preço vil na própria ação de prestação de contas?
- Como saber por quanto o banco vendeu meu veículo?
- Como questionar um preço baixo e despesas sem comprovação?
- Reconhecer preço vil devolve o carro ou gera danos morais?
- Perguntas frequentes sobre preço vil na venda do veículo
- Fontes e referências
O banco pode vender meu carro apreendido por qualquer valor?
O art. 2º do Decreto-Lei nº 911/1969 permite ao credor fiduciário vender o bem a terceiro sem leilão ou avaliação prévia, salvo disposição contratual em contrário. Por isso, a ausência de um leilão judicial, sozinha, não demonstra irregularidade. A venda privada faz parte do mecanismo legal de recuperação do crédito.
Essa liberdade de venda vem acompanhada de uma obrigação: aplicar o preço ao pagamento do crédito e das despesas, entregar eventual sobra e prestar contas. O art. 1.364 do Código Civil também prevê a destinação do produto da venda e a devolução do que sobejar. Se a quantia for insuficiente, o art. 1.366 mantém a obrigação pelo restante.
É justamente porque o consumidor pode continuar devendo que o preço importa. Uma venda injustificadamente depreciada reduz o abatimento do financiamento e pode aumentar artificialmente a dívida restante. O banco não se desincumbe de explicar a conta apenas dizendo que encontrou um comprador.
Se o banco vendeu seu carro muito barato e ainda está cobrando uma diferença, a análise precisa conectar dois pontos: se o preço foi justificável e se o dinheiro da venda foi corretamente considerado no saldo.
O que é preço vil? Vender abaixo da FIPE já é irregular?
Preço vil é um valor de alienação tão reduzido, diante do parâmetro adequado e das circunstâncias, que não pode ser tratado como uma diferença comercial comum. Vender abaixo da FIPE não basta, isoladamente, para demonstrá-lo. Conservação, avarias, características do automóvel e condições da operação precisam ser consideradas.
A Tabela FIPE apresenta preços médios de referência. Ela não certifica o estado de um automóvel específico nem garante que todos os exemplares de um modelo serão vendidos pelo mesmo valor. Ainda assim, fornece uma base objetiva para comparar uma venda, quando se escolhem corretamente modelo, ano-modelo e mês de referência.
O art. 891, parágrafo único, do CPC trata da alienação judicial: considera vil o preço abaixo do mínimo fixado pelo juiz e, se não houver mínimo, abaixo de 50% da avaliação. Esse texto não estabelece literalmente um piso universal de 50% da FIPE para qualquer venda extrajudicial de veículo financiado.
No caso examinado neste artigo, o TJPR utilizou esse critério por analogia e o relacionou às provas sobre o automóvel. A diferença é importante: o fundamento está na aplicação judicial ao caso concreto, não em uma regra que transforme toda venda abaixo da metade da FIPE em indenização automática. Da mesma forma, vender por pouco mais da metade não resolve, sozinho, todas as possíveis irregularidades das contas.
O caso do Banco Pan: venda de R$ 8.200 diante de FIPE de R$ 17.594
Na Apelação Cível nº 0025676-52.2021.8.16.0014, a 18ª Câmara Cível do TJPR examinou a segunda fase de uma ação de exigir contas proposta por uma consumidora contra o Banco Pan. O processo tinha origem na 5ª Vara Cível de Londrina. O recurso foi relatado pelo Desembargador Vitor Roberto Silva e julgado em 3 de março de 2023.
O banco apresentou suas contas fora do prazo, juntando uma nota de arrematação e um extrato da operação. A consumidora também apresentou contas, sem impugnação da instituição. Os documentos do banco não esclareciam adequadamente como o produto da venda havia sido aplicado. A discussão não se limitou, portanto, ao percentual da FIPE: também envolveu a qualidade da prestação de contas e a demonstração do saldo.
| Elemento | O que consta do caso |
|---|---|
| Preço de venda | R$ 8.200,00 |
| Referência FIPE | R$ 17.594,00, na data da apreensão, para modelo semelhante; apresentada pela consumidora e não impugnada pelo banco |
| Relação entre os valores | 46,61% da referência, em cálculo sobre os números do acórdão |
| Estado do veículo | Bom estado, conforme auto de apreensão |
| Justificativa para depreciação | O banco não demonstrou circunstância que justificasse o preço reduzido |
| Resultado do recurso | Provido por unanimidade, com correção das contas em favor da consumidora |
O Tribunal reconheceu a venda por preço vil e considerou essa referência FIPE, não impugnada, no lugar do preço de R$ 8.200,00 para o encontro de contas. O bom estado do bem e a falta de explicação para a depreciação sustentaram a conclusão. A simples apresentação da nota de venda não tornou o valor imune ao exame judicial.
Como uma dívida de R$ 539,88 virou crédito de R$ 8.854,12?
A decisão de primeiro grau havia reconhecido um saldo de R$ 539,88 em favor do banco. No recurso, a correção do valor atribuído à venda mudou o resultado. É possível visualizar a diferença com os números do acórdão:
- A conta anterior creditava R$ 8.200,00 pela venda.
- O Tribunal adotou R$ 17.594,00, aumentando esse crédito em R$ 9.394,00.
- Descontado o saldo anterior de R$ 539,88, a diferença resultou em R$ 8.854,12 para a consumidora.
Essa é uma síntese aritmética dos valores reconhecidos no julgamento. Não é uma fórmula que dispense a leitura da dívida, dos pagamentos e das despesas em outro contrato. O próprio acórdão utilizou elementos documentais da busca e apreensão para reconstruir a conta.
O valor foi reconhecido com correção monetária a partir de fevereiro de 2021, data da planilha considerada, e juros de mora desde a citação. Esses marcos pertencem àquele processo. O exemplo explica a mudança do principal, sem simular uma atualização para o caso do leitor.
Qual Tabela FIPE usar: a de hoje, a da apreensão ou a da venda?
No acórdão analisado, a referência aceita foi a FIPE da data da apreensão. Não se deve substituir essa informação pela cotação atual, nem afirmar que o Tribunal utilizou a data da venda. A data-base interfere no resultado e precisa aparecer na prova.
Para examinar outro caso, reúna a cronologia da apreensão e da venda e preserve consultas identificáveis dos períodos pertinentes. Isso permite avaliar o parâmetro adequado e eventuais diferenças ao longo do tempo. A decisão apresentada não estabelece uma data-base obrigatória para todos os contratos e todas as situações.
Na consulta, confira o código FIPE, o modelo, o combustível, o ano-modelo e o mês de referência. Um print sem esses dados dificulta saber se a comparação corresponde ao veículo discutido. Guarde o resultado completo e registre a data da pesquisa.
Também é necessário comparar a referência de mercado com o bem efetivamente apreendido. Fotografias, vistoria e o auto de apreensão podem demonstrar conservação. Se forem alegados danos ou reparos que reduziriam o preço, a existência e a dimensão dessas despesas precisam ser documentadas. FIPE e prova do estado do carro cumprem funções diferentes.
Posso discutir preço vil na própria ação de prestação de contas?
O julgamento do Banco Pan admitiu o exame do preço vil dentro da ação de exigir contas, porque o valor atribuído à venda alterava diretamente o saldo. Não foi necessário iniciar uma nova ação indenizatória apenas para corrigir esse componente da conta.
Isso não significa inserir toda a apuração na busca e apreensão. Na Apelação Cível nº 0002646-77.2022.8.16.0167, a 5ª Câmara Cível do TJPR, sob relatoria do Desembargador Ramon de Medeiros Nogueira, decidiu em 4 de agosto de 2023 que a prestação de contas deveria seguir em ação própria, por ter procedimento distinto.
Os dois precedentes tratam de perguntas diferentes. O primeiro delimita o que pode ser discutido na ação de contas; o segundo separa essa ação da busca e apreensão. A expressão “nos mesmos autos” só faz sentido quando se esclarece os autos de qual processo.
O artigo sobre prestação de contas nos mesmos autos ou em autos apartados explica as fases previstas nos arts. 550 a 552 do CPC e a escolha do procedimento.
Como saber por quanto o banco vendeu meu veículo?
Solicite à instituição financeira os documentos da venda e a memória de aplicação do dinheiro. O pedido deve permitir identificar contrato, veículo e informações pretendidas. Preserve protocolo, data e resposta. Uma consulta de transferência pode ajudar a esclarecer a mudança de titularidade, mas não substitui o comprovante do preço efetivamente recebido.
Para conferir uma cobrança depois da venda, organize uma sequência simples:
- Quando o veículo foi apreendido ou entregue: auto, recibo e eventual acordo.
- Quando e por quanto foi vendido: nota, fatura ou documento da alienação.
- Quanto o banco considerou de dívida: demonstrativo com data e evolução dos valores.
- Quais despesas foram descontadas: discriminação e documentos correspondentes.
- Qual foi o resultado: memória que conecte o preço, os abatimentos e a dívida restante ou o crédito do consumidor.
Se o banco não informar o preço, registre a lacuna e reúna os documentos que já possui. O primeiro pedido pode buscar justamente o esclarecimento da venda. Obter essa informação e discutir sua correção são etapas relacionadas, mas distintas.
Solicitar análise do preço de venda e do saldo informado pelo banco
Como questionar um preço baixo e despesas sem comprovação?
A impugnação deve identificar o problema de cada lançamento. O art. 550, § 3º, do CPC exige fundamentação com referência expressa ao lançamento questionado. O art. 551 trata da apresentação adequada das contas e da comprovação documental.
Em vez de apenas afirmar “o carro valia mais”, a discussão pode mostrar o preço usado, a referência pertinente, o documento que demonstra conservação e a falta de explicação para a diferença. Se o problema estiver em uma despesa, é preciso apontar qual foi o desconto e por que seu fundamento ou valor não está demonstrado.
Uma nota de arrematação prova algo sobre a alienação, mas não responde necessariamente a toda a conta. Ela não demonstra, por si só, que cada despesa é devida, que todos os pagamentos foram abatidos ou que o saldo cobrado está correto. Foi essa necessidade de conexão entre documentos e números que também apareceu no caso do Banco Pan.
A análise pode exigir documentos adicionais e, conforme a controvérsia, prova técnica. O objetivo é permitir que o juiz confira o caminho do dinheiro, sem misturar o preço do bem, os custos da operação e os encargos da dívida como se fossem uma única rubrica.
Reconhecer preço vil devolve o carro ou gera danos morais?
O acórdão apresentado corrigiu as contas e reconheceu um crédito. Não anulou a venda, não determinou a devolução do automóvel e não concedeu danos morais.
A correção pode reduzir uma dívida ainda existente, eliminar o saldo cobrado ou produzir quantia a receber. O resultado depende dos demais lançamentos. Não equivale à restituição automática de todas as parcelas do financiamento nem necessariamente ao recebimento integral da FIPE.
Eventuais pedidos de indenização por outros prejuízos exigem fundamentos, prova e análise do procedimento adequado. A discussão sobre uma venda depreciada não resolve, sozinha, todas as consequências patrimoniais e pessoais do conflito.
Se você já recebeu uma cobrança, compare o valor exigido com a documentação da venda antes de concluir que o débito está encerrado ou que existe crédito a receber. Uma conta corrigida precisa ser demonstrada. O escritório pode analisar os documentos e a composição do saldo remanescente
Perguntas frequentes sobre preço vil na venda do veículo
O banco pode vender meu carro abaixo da Tabela FIPE?
A diferença em relação à FIPE não torna a venda automaticamente irregular. Devem ser examinados o preço, a referência adequada, o estado do veículo e a justificativa para a depreciação. Uma diferença acentuada e injustificada pode ser questionada.
Menos de 50% da FIPE é sempre preço vil?
Não há essa regra universal no texto do CPC para toda venda extrajudicial fiduciária. O art. 891 trata da alienação judicial. No acórdão apresentado, o TJPR aplicou seu critério por analogia, considerando também as provas de conservação e a falta de justificativa.
Preciso provar que o carro estava em bom estado?
O estado de conservação é relevante para avaliar o preço. Auto de apreensão, vistoria e fotografias ajudam a demonstrá-lo. No caso do Banco Pan, o bom estado e a ausência de circunstância depreciativa comprovada integraram o fundamento da decisão.
Posso usar a FIPE atual para uma venda antiga?
A comparação precisa de uma data-base pertinente. No julgamento analisado, utilizou-se a FIPE da data da apreensão. A cotação atual não deve ser apresentada como se fosse a cotação daquele período.
Se o veículo foi vendido, ainda posso discutir o saldo?
Sim. A prestação de contas examina justamente a aplicação do produto da venda. O preço atribuído ao veículo e os demais lançamentos podem ser questionados conforme os documentos e o procedimento adequado.
Preciso abrir outra ação só para discutir preço vil?
No precedente da 18ª Câmara Cível do TJPR, a questão foi examinada na própria ação de exigir contas, pois alterava seu resultado. Isso não equivale a realizar toda a prestação de contas dentro da busca e apreensão.
O valor da FIPE inteiro será devolvido para mim?
Não automaticamente. O produto da venda, ou o crédito corrigido judicialmente, é confrontado com a dívida e as despesas admitidas. O resultado pode ser crédito para o consumidor, saldo ainda devido ou ausência de diferença.
O caso do Banco Pan anulou a venda do veículo?
Não. O Tribunal corrigiu o valor considerado nas contas e reconheceu R$ 8.854,12 em favor da consumidora. Não houve, naquele julgamento, anulação da venda, devolução do automóvel ou condenação por danos morais.
Fontes e referências
- Decreto-Lei nº 911/1969, art. 2º, caput.
- Código Civil, arts. 1.364 e 1.366.
- Código de Processo Civil, arts. 550 a 552 e 891, parágrafo único.
- Fundação Instituto de Pesquisas Econômicas — Tabela FIPE, consulta e informações sobre o preço médio de veículos.
- TJPR, 18ª Câmara Cível, Apelação Cível nº 0025676-52.2021.8.16.0014, Rel. Des. Vitor Roberto Silva, j. 03/03/2023. Origem: 5ª Vara Cível de Londrina.
- TJPR, 5ª Câmara Cível, Apelação Cível nº 0002646-77.2022.8.16.0167, Rel. Des. Ramon de Medeiros Nogueira, j. 04/08/2023.