Isso não significa perder o direito ao saldo nem aceitar o número informado pelo banco. Significa levar a discussão ao procedimento que permite conferir os lançamentos e chegar a uma decisão sobre quem deve pagar a quem. Também é nesse processo próprio que pode ser examinada uma venda por preço vil, quando ela interfere no resultado das contas.
Neste artigo
- O banco vendeu meu carro e não prestou contas: o que posso exigir?
- Preciso abrir outro processo se já existe uma busca e apreensão?
- A apreensão ou a entrega do carro quita o financiamento?
- Quais documentos permitem conferir a venda e o saldo?
- O que o TJPR decidiu sobre pedir contas nos mesmos autos?
- Como funciona a ação de exigir contas dos arts. 550 a 552 do CPC?
- Se o banco não apresentar as contas, meu cálculo será aceito?
- Posso discutir o preço vil na mesma ação de prestação de contas?
- Como preparar a análise sem confundir os pedidos?
- Perguntas frequentes sobre prestação de contas do veículo
- Fontes e referências
O banco vendeu meu carro e não prestou contas: o que posso exigir?
Você pode exigir uma demonstração compreensível da venda e da aplicação do dinheiro. Informar apenas “o veículo foi vendido e ainda existe dívida” não explica como se chegou ao saldo. Uma conta verificável precisa conectar o valor recebido, as despesas, a dívida considerada e os abatimentos realizados.
O dever não depende de uma gentileza da instituição financeira. O art. 2º, caput, do Decreto-Lei nº 911/1969 permite ao credor vender o bem a terceiro e determina que aplique o preço ao pagamento de seu crédito e das despesas decorrentes. Havendo sobra, deve entregá-la ao devedor, com a devida prestação de contas.
Por isso, a informação sobre o preço da venda interessa mesmo quando o banco afirma que nada será devolvido. Um saldo negativo também precisa resultar de uma conta demonstrada. A nota de venda esclarece quanto entrou; sozinha, não explica todos os descontos nem comprova a correção da dívida restante.
Preciso abrir outro processo se já existe uma busca e apreensão?
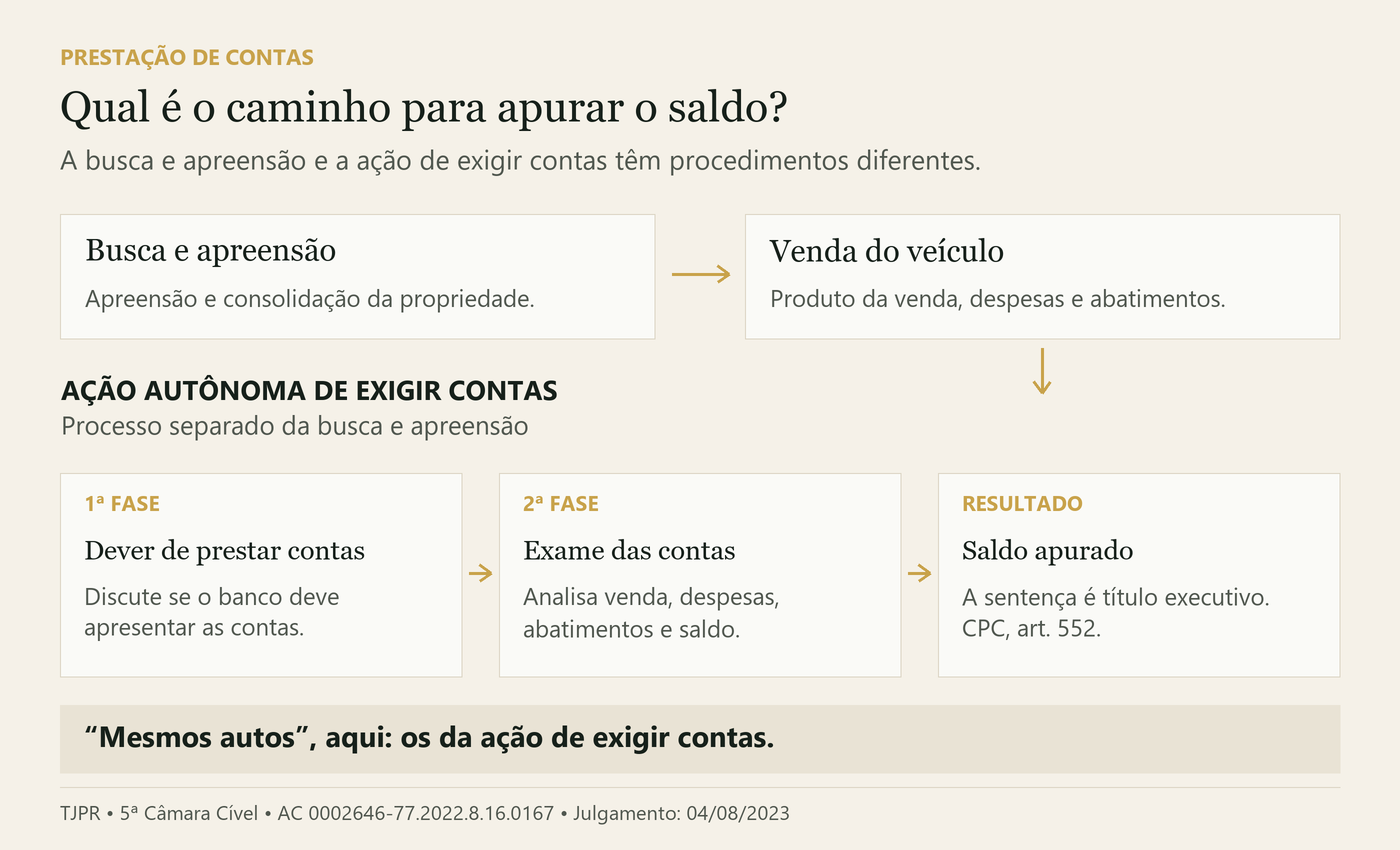
Para exigir e julgar judicialmente a prestação de contas, a orientação dos precedentes examinados é propor ação autônoma. A busca e apreensão e a ação de exigir contas respondem a perguntas diferentes, embora tenham origem no mesmo financiamento.
Na busca e apreensão, discute-se a retomada do bem e a consolidação da propriedade em favor do credor. Na ação de contas, examina-se o resultado econômico da administração desse bem: venda, recebimento, despesas, aplicação do dinheiro e saldo. Tentar resolver toda essa segunda discussão mediante um pedido incidental na primeira pode levar à rejeição pela inadequação do procedimento.
A expressão “autos apartados” não significa apenas juntar os comprovantes em outra pasta do processo. Nos julgados citados, ela indica uma demanda própria, com pedido, defesa e decisão sobre as contas. O advogado precisa examinar os documentos da busca e apreensão para organizar essa nova pretensão.
Há uma situação diferente no art. 553 do CPC: administradores nomeados judicialmente prestam contas em apenso ao processo em que ocorreu a nomeação. Essa regra não se confunde com a posição do banco que vende o veículo como credor fiduciário. A existência da busca e apreensão não o transforma, por si só, naquele administrador judicial.
Um pedido documentado ao banco pode permitir o esclarecimento extrajudicial e registrar quais informações foram solicitadas. Se a resposta vier completa e os números forem aceitos, pode não haver necessidade de litígio. Se houver recusa, omissão ou divergência relevante, esses registros ajudam a delimitar o que deverá ser discutido.
A apreensão ou a entrega do carro quita o financiamento?
A retirada do veículo, por si só, não prova que o financiamento foi quitado. No funcionamento previsto pelo art. 2º do Decreto-Lei nº 911/1969, é necessário verificar o produto da venda e sua aplicação. Também deve ser lido eventual acordo, porque uma entrega negociada pode ter condições próprias.
O resultado das contas pode ser uma quantia a devolver ao consumidor, um saldo ainda devido ou o encerramento sem diferença. Não existe devolução automática de todas as parcelas pagas, assim como a alegação do banco de que “a venda não cobriu a dívida” não dispensa a demonstração dos números.
Antes de discutir quanto falta ou quanto deve voltar, é preciso esclarecer quais valores foram considerados. O preço do carro, a dívida e as despesas são grandezas distintas. Conhecer apenas uma delas não permite concluir o resultado. O guia sobre saldo remanescente após a venda do veículo apresenta essa questão em seu contexto mais amplo.
Quais documentos permitem conferir a venda e o saldo?
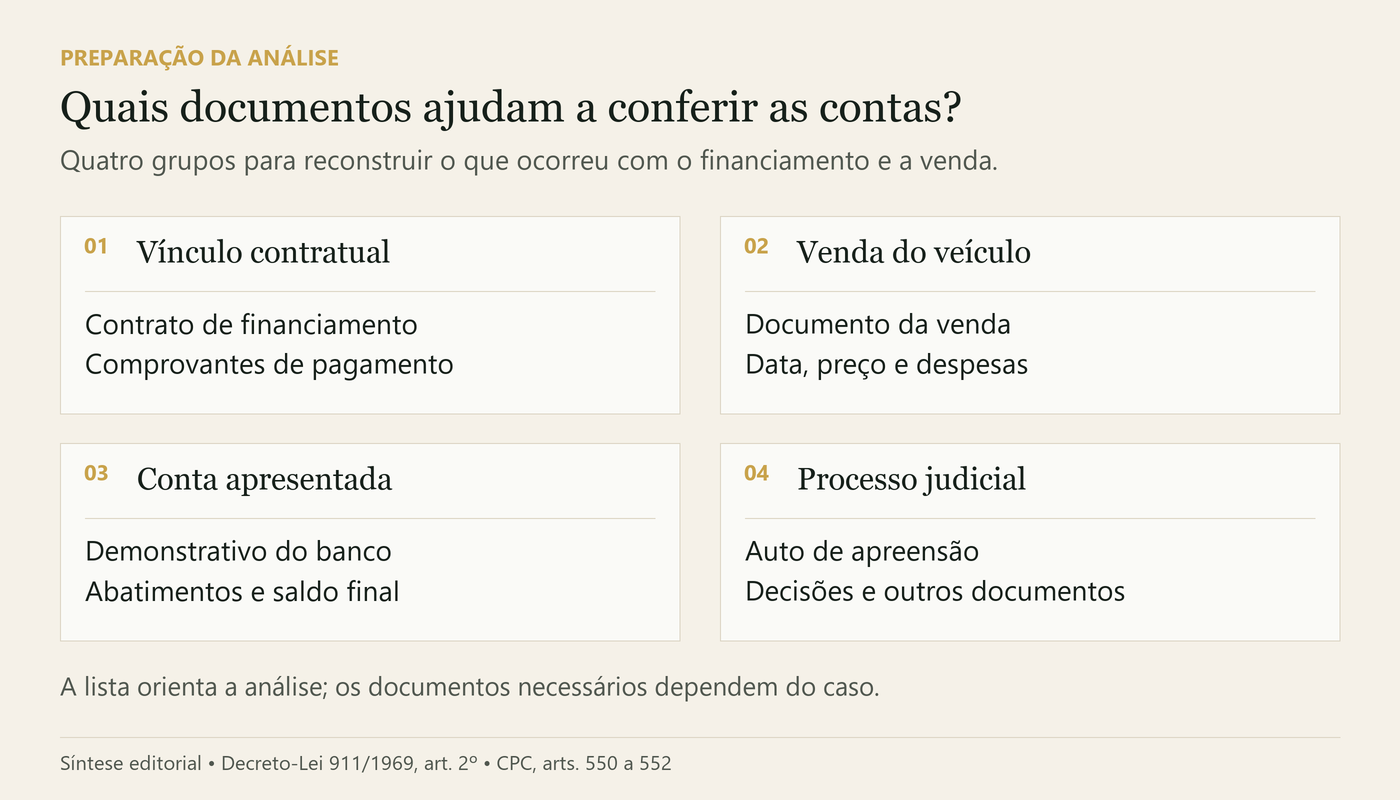
O documento mais útil é aquele que esclarece um lançamento concreto. Reunir muitos arquivos sem identificar o que cada um demonstra pode esconder justamente a diferença que precisa ser explicada. Para preparar a análise, organize:
- Contrato e eventuais acordos: identificam a operação, suas condições e o que foi combinado em uma entrega negociada.
- Comprovantes e histórico de pagamentos: permitem conferir se os valores efetivamente pagos foram considerados.
- Peças da busca e apreensão: especialmente a planilha apresentada pelo banco, o auto de apreensão e os documentos que descrevem o estado do automóvel.
- Documentos da venda: nota, fatura, recibo ou demonstrativo que identifique data, preço e operação realizada.
- Despesas e memória do saldo: documentos que permitam relacionar cada desconto à sua origem, além da conta que aplica o produto da venda à dívida.
- Solicitações e respostas do banco: protocolos, mensagens e demonstrativos recebidos, preservados com suas datas.
Se você não tem a documentação da venda, informe quais arquivos faltam. Parte relevante da prova costuma estar com a instituição que administrou o bem. O contrato, os pagamentos e os protocolos disponíveis ajudam a organizar a análise e a identificar o que ainda precisa ser obtido.
Solicitar análise da documentação e da prestação de contas pelo WhatsApp
O que o TJPR decidiu sobre pedir contas nos mesmos autos?
Na Apelação Cível nº 0002646-77.2022.8.16.0167, a 5ª Câmara Cível do TJPR examinou uma busca e apreensão em que a devedora pediu, no recurso, prestação de contas para conhecer o saldo final. O financiamento informado era de R$ 40.850,66, dividido em 60 parcelas.
O Tribunal explicou que a apreensão não significava quitação e que poderia haver saldo para qualquer parte. Ainda assim, negou provimento ao recurso: as contas deveriam ser discutidas pela via própria, em razão da diferença entre os procedimentos. Não houve, nesse julgamento, determinação de prestação de contas dentro da busca e apreensão nem reconhecimento de um valor a devolver.
“as contas devem ser prestadas em autos em apartado, por ter procedimento diverso”
A decisão foi relatada pelo Desembargador Ramon de Medeiros Nogueira e julgada em 4 de agosto de 2023. Seu fundamento incluiu a orientação do STJ no AgInt no AgInt no AREsp nº 2.195.038/MS, que reconhece o direito do devedor às contas pela ação adequada.
A consequência prática é importante: ter direito à informação e ao saldo não torna qualquer procedimento judicial adequado para obtê-los. A escolha da ação precisa acompanhar o conteúdo do pedido.
Como funciona a ação de exigir contas dos arts. 550 a 552 do CPC?
O procedimento permite decidir primeiro se existe o dever de prestar contas e, depois, se as contas estão corretas e qual é o saldo. Essa divisão explica por que nem toda decisão favorável no início já determina uma quantia a receber.
Ao propor a demanda, o interessado deve explicar detalhadamente as razões pelas quais exige as contas e apresentar os documentos comprobatórios existentes. Conforme o art. 550 do CPC, o réu é citado para prestá-las ou apresentar contestação no prazo de 15 dias.
Reconhecido o dever, a discussão passa ao conteúdo econômico. O art. 551 exige apresentação em forma adequada, com especificação das receitas, da aplicação das despesas e dos investimentos, se houver. Na venda do veículo, isso deve permitir compreender a entrada do preço, sua destinação e o resultado.
Quando a parte questiona uma conta, precisa apontar o lançamento impugnado e a razão da discordância. Dizer apenas “não concordo com o saldo” não substitui identificar um pagamento desconsiderado, uma despesa sem suporte ou um crédito de venda incorreto. Conforme a controvérsia, documentos adicionais ou prova pericial podem ser necessários.
Ao final, a sentença apura o saldo e constitui título executivo judicial, nos termos do art. 552. Isso permite cobrar judicialmente o valor reconhecido, inclusive quando o resultado favorece quem inicialmente devia no financiamento.
Se o banco não apresentar as contas, meu cálculo será aceito?
A omissão do banco tem consequência processual, mas não transforma qualquer estimativa do consumidor em crédito comprovado. O cálculo apresentado deve explicar suas bases e dialogar com os documentos disponíveis.
O art. 550, § 5º, do CPC estabelece que a decisão que julgar procedente o pedido condenará o réu a prestar contas em 15 dias, sob pena de não lhe ser lícito impugnar as contas apresentadas pelo autor. Essa é uma etapa posterior ao reconhecimento do dever; não deve ser confundida com a simples ausência de resposta a uma mensagem extrajudicial.
Persistindo a omissão nessa etapa, o § 6º prevê a apresentação das contas pelo autor e admite que o juiz determine perícia. A sanção processual não dispensa a apuração: é necessário mostrar como os documentos conduzem ao saldo pedido.
Essa distinção ajuda a preparar uma ação consistente. O objetivo é reconstruir uma conta verificável, e não escolher um valor esperando que o silêncio da outra parte faça o restante.
Posso discutir o preço vil na mesma ação de prestação de contas?
Sim, há precedente do TJPR admitindo esse exame dentro da própria ação de exigir contas. Aqui, “na mesma ação” significa a ação de contas, e não a busca e apreensão. A distinção evita uma aparente contradição entre os julgados.
Na Apelação Cível nº 0025676-52.2021.8.16.0014, a 18ª Câmara Cível examinou uma venda por R$ 8.200,00, diante de uma referência FIPE de R$ 17.594,00 para modelo semelhante, na data da apreensão. Essa referência foi apresentada pela consumidora e não foi impugnada pelo banco. O veículo estava em bom estado, e a instituição não apresentou fato que justificasse a depreciação.
O Tribunal aceitou discutir o preço vil na segunda fase das contas e substituiu o crédito da venda pelo parâmetro considerado adequado. O resultado mudou: em vez de R$ 539,88 favoráveis ao Banco Pan, reconheceu-se R$ 8.854,12 em favor da consumidora. O recurso foi provido, sob relatoria do Desembargador Vitor Roberto Silva, em 3 de março de 2023.
Foi uma correção do encontro de contas. O acórdão não anulou a venda nem determinou a devolução do automóvel. Tampouco estabeleceu que toda venda abaixo da FIPE produza o mesmo resultado. Os elementos do caso sustentaram a conclusão, como explicado no artigo sobre preço vil na venda do veículo apreendido e seus efeitos sobre o saldo.
Como preparar a análise sem confundir os pedidos?
Comece separando três perguntas: o veículo já foi vendido, o banco demonstrou a aplicação do dinheiro e existe uma divergência identificável? Cada resposta muda o trabalho necessário. Enquanto a venda não estiver confirmada, a prioridade é esclarecer a situação do bem e obter os respectivos documentos.
Depois, identifique o objetivo: obter contas ainda não apresentadas, questionar lançamentos específicos ou cobrar saldo já demonstrado. A documentação permitirá avaliar o procedimento e os pedidos adequados, inclusive se houver discussão sobre o valor atribuído ao automóvel.
Falar com o escritório sobre a venda, os documentos disponíveis e o saldo informado
Perguntas frequentes sobre prestação de contas do veículo
O banco é obrigado a explicar por quanto vendeu meu carro?
O art. 2º do Decreto-Lei nº 911/1969 impõe prestação de contas sobre a aplicação do produto da venda. O preço recebido integra essa demonstração, ao lado das despesas, dos abatimentos e do saldo.
Posso exigir contas dentro da busca e apreensão?
A orientação dos precedentes examinados é utilizar ação autônoma de exigir contas, porque seu procedimento é diferente. Isso se refere à prestação e ao julgamento das contas, sem resolver indistintamente qualquer pedido de informação sobre o veículo.
Autos apartados significam outro processo?
Nos julgados apresentados, sim: trata-se de uma ação própria para exigir e discutir as contas, e não apenas de anexar uma planilha à busca e apreensão.
A nota do leilão é suficiente para demonstrar o saldo?
Ela pode comprovar o preço da venda, mas a conta também precisa explicar sua aplicação à dívida, as despesas e os abatimentos. O documento isolado não esclarece necessariamente o resultado final.
Se o banco ficar em silêncio, recebo tudo que paguei?
Não. A omissão pode gerar consequências processuais, mas o saldo depende das contas e de sua documentação. Não há devolução automática de todas as parcelas ou da entrada.
A prestação de contas pode terminar com dívida para mim?
Sim. A apuração pode reconhecer crédito para o consumidor, saldo para o banco ou resultado zero. Por isso, é necessário examinar a documentação antes de afirmar que existe dinheiro a receber.
Preciso de outra ação indenizatória para questionar preço vil?
O TJPR admitiu examinar o preço vil dentro da própria ação de exigir contas quando essa questão alterava o crédito da venda e o saldo. Outros pedidos indenizatórios exigem análise de seus fundamentos e do procedimento adequado.
A FIPE substitui automaticamente o preço informado pelo banco?
Não. No caso apresentado, o Tribunal considerou a venda por menos da metade da referência, o bom estado do veículo e a falta de justificativa para a depreciação. A conclusão depende da prova concreta.
Fontes e referências
- Decreto-Lei nº 911/1969, art. 2º, caput.
- Código de Processo Civil, art. 550, art. 551, art. 552 e art. 553.
- TJPR, 5ª Câmara Cível, Apelação Cível nº 0002646-77.2022.8.16.0167, Rel. Des. Ramon de Medeiros Nogueira, j. 04/08/2023.
- STJ, Terceira Turma, AgInt no AgInt no AREsp nº 2.195.038/MS, Rel. Min. Moura Ribeiro, j. 06/03/2023, DJe 09/03/2023.
- STJ, Terceira Turma, AgInt no REsp nº 1.866.396/MS, Rel. Min. Paulo de Tarso Sanseverino, j. 20/09/2021, DJe 23/09/2021.
- TJPR, 18ª Câmara Cível, Apelação Cível nº 0025676-52.2021.8.16.0014, Rel. Des. Vitor Roberto Silva, j. 03/03/2023.